
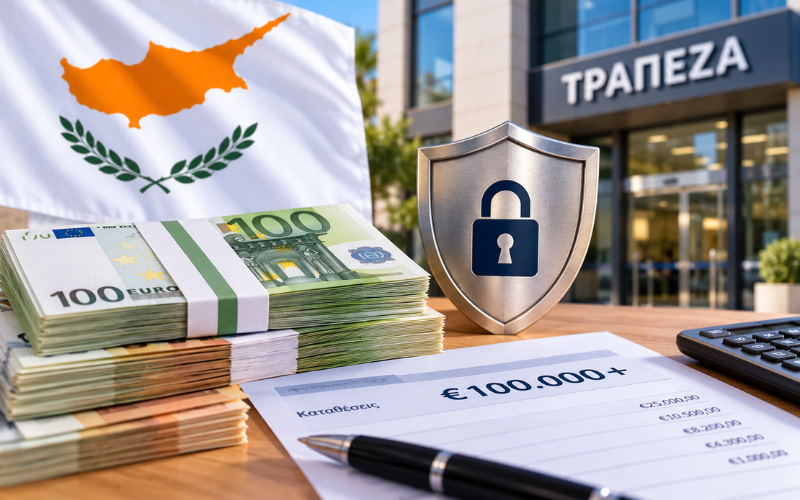
Έχετε αποταμιεύσεις σε περισσότερους από έναν λογαριασμούς της ίδιας τράπεζας; Είναι σημαντικό να γνωρίζετε ότι η εγγύηση καταθέσεων δεν υπολογίζεται ξεχωριστά για κάθε IBAN. Σύμφωνα με την Κεντρική Τράπεζα της Κύπρου, το ανώτατο ποσό αποζημίωσης είναι €100.000 ανά καταθέτη και ανά αδειοδοτημένο πιστωτικό ίδρυμα, συμπεριλαμβανομένων των δεδουλευμένων τόκων, υπό τις προϋποθέσεις και τις εξαιρέσεις του συστήματος.
Ένας καταθέτης, ένα ίδρυμα, όχι ένας λογαριασμός
Ας πάρουμε υποθετικό παράδειγμα. Ένας αποταμιευτής έχει €70.000 σε λογαριασμό ταμιευτηρίου και €45.000 σε προθεσμιακή κατάθεση στην ίδια αδειοδοτημένη τράπεζα. Το άθροισμα είναι €115.000. Η βασική κάλυψη του συστήματος δεν γίνεται €200.000 επειδή υπάρχουν δύο λογαριασμοί. Το γενικό όριο παραμένει €100.000 ανά καταθέτη στο συγκεκριμένο ίδρυμα, με την επιφύλαξη ειδικών κανόνων. Αυτό δεν σημαίνει ότι τα υπόλοιπα €15.000 χάνονται αυτόματα: σημαίνει ότι δεν εμπίπτουν στο γενικό ανώτατο εγγυημένο ποσό.
Αν ο ίδιος καταθέτης έχει χρήματα σε διαφορετικά αδειοδοτημένα ιδρύματα, η αξιολόγηση γίνεται ανά ίδρυμα. Όμως δεν πρέπει να βασίζεται μόνο στο εμπορικό όνομα ή στο χρώμα της εφαρμογής. Χρειάζεται να ελέγξει ποια νομική οντότητα τηρεί την κατάθεση και σε ποιο σύστημα προστασίας υπάγεται. Υποκατάστημα αλλοδαπού ιδρύματος και εγχώρια τράπεζα δεν αντιμετωπίζονται πάντοτε με τον ίδιο τρόπο.
Τι συμβαίνει με τους κοινούς λογαριασμούς
Οι επίσημοι κανόνες προβλέπουν αντιμετώπιση των κοινών λογαριασμών με βάση το δικαίωμα κάθε καταθέτη. Αυτό δεν επιτρέπει αυθαίρετα συμπεράσματα για κάθε οικογενειακό λογαριασμό. Χρειάζεται να εξεταστούν οι πραγματικοί δικαιούχοι, οι όροι του λογαριασμού και οι ισχύοντες κανονισμοί. Η Κεντρική Τράπεζα αναφέρει επίσης συγκεκριμένες εξαιρέσεις από το σύστημα και δυνατότητα συμψηφισμού με ληξιπρόθεσμες ανταπαιτήσεις υπό όρους.
Η εγγύηση δεν είναι ασφαλιστήριο που μπορείτε να «ενεργοποιήσετε» οποτεδήποτε. Συνδέεται με διαπίστωση αδυναμίας καλυπτόμενου πιστωτικού ιδρύματος να αποπληρώσει καταθέτες, σύμφωνα με τη διαδικασία που περιγράφεται επίσημα. Ούτε προστατεύει κατ’ ανάγκη κάθε επενδυτικό προϊόν που προσφέρεται από μια τράπεζα: άλλο η τραπεζική κατάθεση και άλλο ένας τίτλος ή επενδυτικό κεφάλαιο.
Τι πρέπει να ελέγξετε σήμερα
Καταγράψτε ανά τράπεζα τα υπόλοιπα και τα ονόματα δικαιούχων, μαζί με τους δεδουλευμένους τόκους όπου σχετίζονται. Ζητήστε από το ίδρυμα το ενημερωτικό έντυπο εγγύησης καταθέσεων και διαβάστε ποιες καταθέσεις καλύπτονται. Μην μετακινείτε μεγάλα ποσά βιαστικά χωρίς να εξετάσετε τραπεζικά τέλη, φορολογικές συνέπειες και πραγματικές ανάγκες ρευστότητας.
Η πληροφορία των €100.000 δεν είναι υπόσχεση ότι όλα τα χρήματα σε κάθε προϊόν είναι ασφαλισμένα. Είναι ένας σαφής κανόνας που επιτρέπει καλύτερες αποφάσεις για τη διασπορά και την τεκμηρίωση των αποταμιεύσεων.
Τι δεν είναι τραπεζική κατάθεση
Ένα επενδυτικό προϊόν που αγοράζεται μέσω τραπεζικού καταστήματος δεν μετατρέπεται αυτομάτως σε καλυπτόμενη κατάθεση. Αμοιβαία κεφάλαια, ομόλογα ή άλλα προϊόντα μπορεί να έχουν διαφορετικό κίνδυνο και διαφορετικό κανονιστικό καθεστώς. Πριν μεταφέρετε χρήματα από λογαριασμό σε «προϊόν καλύτερης απόδοσης», ζητήστε γραπτώς να διευκρινιστεί αν το κεφάλαιο καλύπτεται από το Σύστημα Εγγύησης Καταθέσεων και υπό ποιες προϋποθέσεις.
Η απόδοση έχει σημασία, αλλά δεν είναι το μοναδικό κριτήριο. Μια προθεσμιακή κατάθεση μπορεί να περιορίζει την πρόσβαση στα χρήματα για ορισμένο διάστημα, ενώ ένας τρεχούμενος λογαριασμός επιτρέπει ευκολότερη ρευστότητα. Ο πολίτης πρέπει να διατηρεί επαρκές διαθέσιμο ποσό για βασικές υποχρεώσεις και να εξετάζει τους όρους πρόωρης ανάληψης.
Σε υποθετικό ζευγάρι με κοινό λογαριασμό €150.000, το γενικό όριο ανά καταθέτη δεν πρέπει να εφαρμόζεται μηχανικά χωρίς έλεγχο της νομικής μορφής και της κατανομής δικαιωμάτων. Η σωστή ερώτηση προς την τράπεζα είναι «πώς υπολογίζεται η κάλυψη για τους συγκεκριμένους δικαιούχους;» και όχι απλώς «είναι ασφαλή τα €150.000;». Η γραπτή απάντηση βοηθά να αποφευχθούν παρανοήσεις.
Οι οικογένειες καλό είναι να εξετάζουν και την πρόσβαση σε χρήματα για έκτακτες ανάγκες. Δεν αρκεί να υπολογίζεται μόνο το όριο εγγύησης: χρειάζεται να ξέρετε ποιος μπορεί να κινήσει τον λογαριασμό και τι έγγραφα θα απαιτηθούν σε περίπτωση σοβαρού γεγονότος. Η τακτική ενημέρωση των στοιχείων επικοινωνίας και των δικαιούχων, όπου προβλέπεται, είναι μέρος της υπεύθυνης διαχείρισης και μειώνει περιττές καθυστερήσεις.
Πριν ανοίξετε νέο λογαριασμό αποκλειστικά για λόγους κάλυψης, εξετάστε αν η νέα τράπεζα ανήκει στο ίδιο αδειοδοτημένο ίδρυμα ή σε διαφορετική νομική οντότητα. Ζητήστε επίσημη βεβαίωση και συγκρίνετε επιτόκια, περιορισμούς ανάληψης και πάγιες χρεώσεις. Η διασπορά μπορεί να είναι χρήσιμη, αλλά δεν πρέπει να γίνεται χωρίς γνώση του κόστους και της πρόσβασης στα χρήματα.