
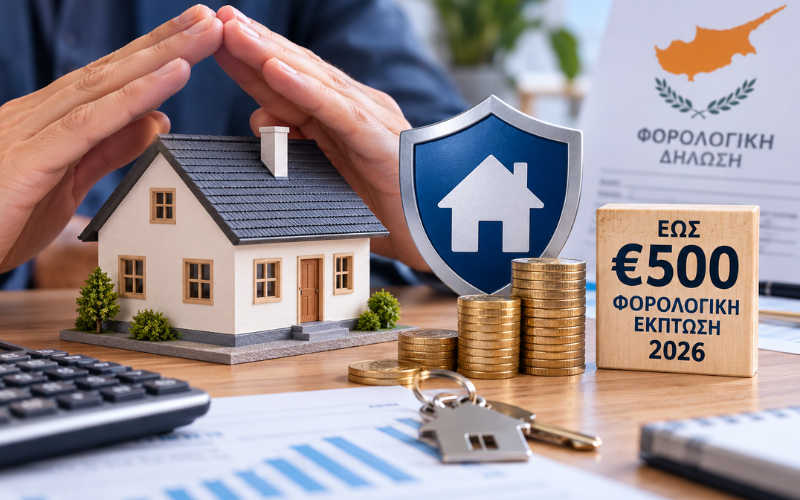
Πληρώνετε κάθε χρόνο ασφάλιστρο για το σπίτι σας; Μια διάταξη της φορολογικής μεταρρύθμισης του 2026 μπορεί να μειώσει το φορολογητέο εισόδημά σας, αλλά όχι με τον τρόπο που συχνά υπονοεί ένας εντυπωσιακός τίτλος. Το Τμήμα Φορολογίας προβλέπει έκπτωση έως €500 ανά άτομο για ασφάλιστρα κατοικίας έναντι φυσικών καταστροφών. Δεν πρόκειται για κρατική επιχορήγηση που καταβάλλεται σε τραπεζικό λογαριασμό. Πρόκειται για δαπάνη που, υπό τις προϋποθέσεις, αφαιρείται από το εισόδημα πριν υπολογιστεί ο φόρος.
Ποιες κατοικίες και ποια ασφάλιστρα εξετάζονται
Ο επίσημος επεξηγηματικός οδηγός διευκρινίζει ότι η έκπτωση αφορά ασφάλιστρο που καταβάλλεται από την 1η Ιανουαρίου 2026, ανεξαρτήτως του πότε ξεκίνησε το ασφαλιστήριο. Μπορεί να αφορά κύρια κατοικία, εξοχική κατοικία ή κατοικία που ενοικιάζεται σε τρίτους. Το μέγιστο ποσό των €500 ισχύει συνολικά ανά άτομο ανά φορολογικό έτος, όχι ξεχωριστά για κάθε ακίνητο.
Η κάλυψη πρέπει να περιλαμβάνει κινδύνους φυσικών καταστροφών, όπως πυρκαγιά, σεισμό ή πλημμύρα. Αν το ίδιο συμβόλαιο καλύπτει και άλλους κινδύνους, όπως κλοπή, ο οδηγός αναφέρει ότι δεν απαιτείται διαχωρισμός του ασφαλίστρου για τον σκοπό αυτής της έκπτωσης. Η πρόβλεψη δεν θέτει εισοδηματικό κριτήριο για το δικαίωμα της συγκεκριμένης φορολογικής αφαίρεσης. Αυτό όμως δεν σημαίνει ότι όλοι θα δουν ίδιο οικονομικό αποτέλεσμα.
Το παράδειγμα που ξεκαθαρίζει τα ευρώ
Υποθέτουμε ότι δύο φορολογούμενοι πληρώνουν από €500 για επιλέξιμο ασφάλιστρο μέσα στο 2026. Ο πρώτος έχει φορολογητέο εισόδημα που, μετά τις υπόλοιπες αφαιρέσεις, δεν δημιουργεί οφειλόμενο φόρο. Η επιπλέον έκπτωση ενδέχεται να μην του προσφέρει άμεση εξοικονόμηση φόρου. Ο δεύτερος βρίσκεται, υποθετικά, σε οριακή φορολογική κλίμακα 25%. Αν ολόκληρη η έκπτωση των €500 μειώσει εισόδημα που θα φορολογούνταν με 25%, η ενδεικτική φορολογική διαφορά είναι €125, όχι €500.
Αν το ασφάλιστρο είναι €320, η έκπτωση δεν μετατρέπεται αυτόματα σε €500: λαμβάνεται υπόψη η πραγματική επιλέξιμη δαπάνη, μέχρι το όριο. Επιπλέον, το τελικό όφελος εξαρτάται από το φορολογικό προφίλ, τις υπόλοιπες εκπτώσεις και τις οδηγίες του Τμήματος. Δεν είναι σωστό να αγοράσει κάποιος ασφάλεια μόνο επειδή πιστεύει ότι «θα του την πληρώσει το κράτος».
Πώς να αποφασίσετε χωρίς να πληρώσετε άσκοπα
Ζητήστε γραπτή προσφορά που περιγράφει τι καλύπτεται και τι εξαιρείται. Ελέγξτε απαλλαγές, όρια αποζημίωσης και πραγματική αξία αποκατάστασης. Κρατήστε ασφαλιστήριο, απόδειξη εξόφλησης και στοιχεία του ακινήτου. Αν έχετε περισσότερες κατοικίες, σημειώστε τις δαπάνες ανά ασφαλιστήριο αλλά μην αθροίζετε περισσότερα από το προβλεπόμενο προσωπικό όριο.
Τέλος, συζητήστε με λογιστή πώς η δαπάνη θα αποτυπωθεί στη δήλωση του 2026. Η ουσία είναι διπλή: η σωστή ασφάλιση προστατεύει από έναν μεγάλο απρόβλεπτο κίνδυνο, ενώ η φορολογική διάταξη μπορεί να μειώσει ένα μέρος του καθαρού κόστους. Η μία ωφέλεια δεν πρέπει να συγχέεται με την άλλη.
Τι πρέπει να συγκρίνετε ανάμεσα σε δύο ασφαλιστήρια
Αν δύο ασφαλιστικές προσφέρουν ετήσια ασφάλιστρα €280 και €360, η διαφορά των €80 δεν λέει από μόνη της ποια επιλογή συμφέρει. Το ένα συμβόλαιο μπορεί να έχει υψηλότερη απαλλαγή σε περίπτωση ζημιάς, χαμηλότερα όρια αποζημίωσης ή περισσότερες εξαιρέσεις. Το άλλο μπορεί να καλύπτει επιπλέον κινδύνους που θεωρείτε σημαντικούς. Η φορολογική έκπτωση δεν διορθώνει ένα ασφαλιστήριο που δεν ανταποκρίνεται στις ανάγκες του ακινήτου.
Σκεφτείτε υποθετικά ότι προκύπτει ζημιά €4.000 από καλυπτόμενο γεγονός. Αν η απαλλαγή είναι €500, το ποσό που θα βαρύνει τον ιδιοκτήτη μπορεί να διαφέρει από συμβόλαιο με απαλλαγή €1.000, με βάση πάντοτε τους υπόλοιπους όρους. Η διαφορά αυτή είναι δυνητικά πολύ μεγαλύτερη από το φορολογικό αποτέλεσμα της ετήσιας έκπτωσης. Γι’ αυτό η πρώτη ερώτηση προς την ασφαλιστική δεν πρέπει να είναι «θα το περάσω στον φόρο;», αλλά «τι ακριβώς θα πληρωθεί αν συμβεί ζημιά;».
Ελέγξτε επίσης σε ποιον ανήκει το ασφαλιστήριο και ποιος πραγματικά καταβάλλει το ασφάλιστρο. Αν το ακίνητο ανήκει σε περισσότερα πρόσωπα, η εφαρμογή της έκπτωσης απαιτεί εξατομικευμένο φορολογικό έλεγχο. Μην κατανέμετε αυθαίρετα την ίδια δαπάνη σε περισσότερες δηλώσεις. Ένα μικρό αρχείο με ημερομηνία πληρωμής, ασφαλιστήριο και απόδειξη θα σας διευκολύνει όταν έρθει η ώρα της φορολογικής δήλωσης.
Πριν από την επόμενη ανανέωση, ζητήστε από την ασφαλιστική σας γραπτή επιβεβαίωση ότι το συμβόλαιο καλύπτει τους κινδύνους που αναφέρονται στον φορολογικό οδηγό. Αν έχει γίνει αλλαγή κατοικίας ή ιδιοκτησιακού καθεστώτος, ενημερώστε την εταιρεία ώστε να μην υπάρχουν ασυμφωνίες. Μια φορολογική έκπτωση μπορεί να είναι χρήσιμη, αλλά το μεγαλύτερο οικονομικό ρίσκο είναι να ανακαλύψετε μετά από ζημιά ότι ο κίνδυνος που θεωρούσατε ασφαλισμένο εξαιρείται.